

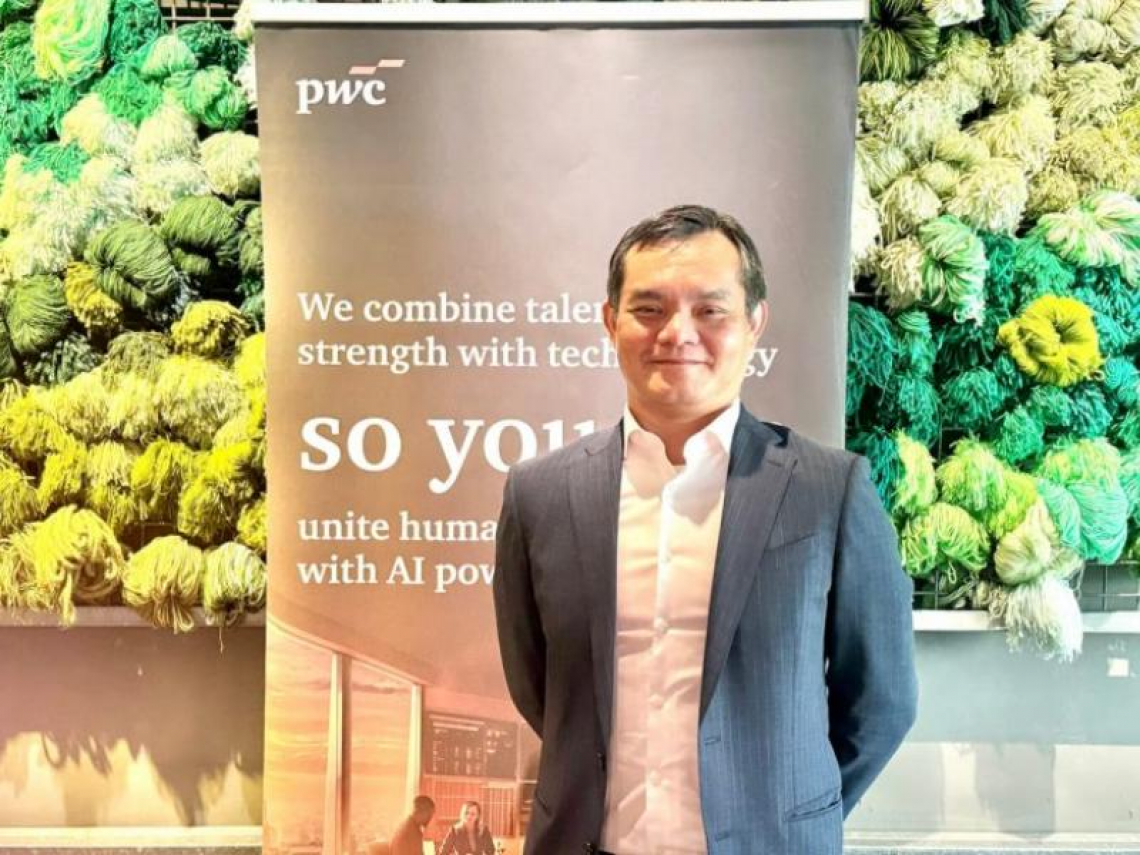
資誠普華綠色科技公司董事暨總經理李宗哲表示,碳費由政府設定費率的固定費率,企業可依適用費率與收費排放量估算負擔,而 ETS 的運作邏輯截然不同,主要透過排放總量或排放基準管理,由配額交易形成市場碳價,各國設計不盡相同,價格由市場的供需決定,台灣由碳權交易所扮演類似證交所的角色,企業必須建立全新的碳資產管理機制,進行交易買賣。
台灣應借鏡國際經驗完善設計與銜接
根據世界銀行 2026 年報告,全球已有 87 項直接碳定價政策,涵蓋約 29% 的溫室氣體排放,歐盟 ETS 實施逾 20 年,制度初期曾因配額過剩導致碳價偏低,後續透過收緊總量及市場穩定機制改善。李宗哲指出,歐盟近年碳價穩定維持在每噸 70 至 80 歐元之間,成功為企業帶來實質的減碳壓力,但 ETS 能否發揮成效,取決於交易平台、排放總量、配額核配、流動性、價格穩定措施的配合。
亞洲方面,李宗哲指出,韓國 K-ETS 第四階段(2026~2030 年)提高拍賣比重並調整免費配額,以 2026 年韓國排放配額(KAU26)為例,2026 年 9 月加權平均價約每噸 29,974 韓元(約 737 元台幣),相較於舊階段(KAU21-23)曾跌至 10,000 韓元(約 246 元台幣)以下的低迷狀態,出現顯著的攀升。
李宗哲說明,日本 GX-ETS 在 2026 年 4 月由自願階段轉入強制階段,2026 年度調整基準價格與參考上限價格分別為每噸 1,700 日圓(約 352 元台幣)及 4,300 日圓(約 891 元台幣),但交易市場預計 2027 年秋季開設,目前尚無強制制度的市場成交均價,並自 2012 年起施行「地球暖化對策稅」,現行稅率按化石燃料碳含量換算為每噸二氧化碳 289 日圓(約 60 元台幣)。
環境部已提出碳費與 ETS 雙軌並行的政策方向,但具體銜接與履約安排仍待法規明定。李宗哲分析,市場機制的核心在於價格,若碳價過低,企業最直接的選擇便是直接繳納費用,而失去實質減量的誘因,而台灣未來的 ETS 若無法突破日韓目前的「低價泥淖」,碳價不足以對企業產生能源轉型的壓力,將大幅削弱總量管制的政策美意,至於如何取得平衡成為環境部首要面臨的政策考驗。
企業面臨內部碳定價與中小企業人才荒
面對即將到來的碳定價時代,李宗哲指出,部分以外銷為導向的指標性企業已率先導入「內部碳定價」機制,並將其納入各部門甚至供應商的績效考核中,但要推動內部碳定價,企業必須具備設定排放上限及跨部門協調的能力,目前只有少數具備意願與資源的大型企業能有效執行。
相較之下,李宗哲指出,台灣廣大的中小企業正陷入「碳焦慮」與「人才荒」的雙重困境。即使企業有意願投入減碳,具備碳管理專業的人才多半已流向大型電子業,導致多數中小企業難以建立有效的減碳策略。
李宗哲分享,現行的碳費機制,約有 10% 的企業因積極減量而適用每噸 50 元的最優惠費率,60% 至 70% 適用每噸 100 元費率,並僅約 10% 的企業繳納每噸 300 元的一般費率,代表未來 ETS 上線後,缺乏人才與減量技術的企業,恐將面臨更高的遵約成本。
企業可運用內部碳定價與邊際減量成本分析,檢視能源效率、製程改善、再生能源、綠電採購、儲能及其他低碳技術的投資效益,並依不同碳價與配額情境,比較自行減量與取得配額的成本,作為資本支出、能源採購及長期轉型策略的決策依據,李宗哲建議,企業應強化溫室氣體盤查、MRV 及數據控制,作為成本與投資分析的基礎,再依未來納管情形建立配額、交易授權與風險管理流程。
碳移除技術成本高昂使淨零路徑仍具挑戰
為達到 2050 淨零目標,還需仰賴「碳移除」技術,李宗哲指出,目前碳移除主要分為「自然解方」與「工業型碳移除」兩大類。以自然解方為例,台灣一公頃森林平均每年僅能移除 12 至 15 噸碳,對於動輒排放巨量溫室氣體的半導體廠而言無異於杯水車薪,並受限於非聯合國會員國身分,台灣難以直接透過國際多邊機制取得海外碳權,只能仰賴雙邊協議獲取有限的自然碳匯。
李宗哲說明,另一方面,工業型碳移除雖能提供較大的移除量,吸引 Google、微軟等國際科技巨頭投入上億美元研發,但目前單位成本仍過於高昂,難以大規模商業化。面對未來龐大的碳移除需求,現階段無論是碳費或未來的 ETS 收入,都難以完全支撐高昂的工業碳移除成本,這也將是台灣邁向淨零轉型必須長期克服的技術與財務瓶頸。
李宗哲建議,對於出口歐盟 CBAM 涵蓋產品的企業,還須保存產品排放、查驗及碳費實際支付的佐證資料。碳費能否扣減 CBAM 負擔,須依歐盟規定認定與產品排放相對應、實際支付的碳價,並非有碳費制度即可自動或全額扣減,整合碳數據、能源策略與財務決策,有助企業更有系統地管理轉型成本,支持長期競爭力,整體碳價僅是政策手段,引導企業實質減量與低碳轉型才是最終目的。
※本文授權轉載自科技新報,原文見此。