

考量企業資料準備完善度,兼顧資訊品質及公司負擔,金管會與環境部在「國家永續目標不變」前提下,參考近期歐盟永續揭露準則簡化趨勢,調整上市櫃公司適用IFRS永續揭露準則相關規定,排除資本額未達20億元且非環境部納管的上市櫃公司,適用企業從1,970家減少到560家。
金管會蒐集企業意見、專家看法後,在接軌範圍、內容、確信與申報時限都有所調整。從適用家數來看,影響範圍似乎很大,但資誠永續發展服務公司董事長李宜樺表示,納管企業已涵蓋全台總市值87%、碳排超過96%,再加上其他配套調整,其實讓台灣整體的永續道路更與國際接軌,也走的更穩。
你可能會想看:企業永續揭露減壓!上市櫃20億元以下免強制接軌IFRS、範疇3改自願揭露,環境部金管會「永續協作」5大重點一次看
國際永續揭露走向簡化,台灣也跟進抓大放小
從接軌範圍來看,本次調整採行比例原則,依企業規模與準備程度,重新劃分第三階段適用對象。第一階段為資本額100億元(含)以上的126家上市櫃公司,於2026年接軌IFRS永續準則;第二階段為資本額50億(含)以上、未達100億的118家企業,於2027年接軌IFRS永續準則。
第三階段則由原涵蓋全部資本額50億以下企業,調整為僅涵蓋資本額20億(含)以上、未達50億元以及環境部公告應盤查登錄及查驗對象的共316家企業,於2028年接軌IFRS永續準則。資本額20億元以下且非屬環境部公告應盤查登錄及查驗對象的共1,410家企業,則暫緩納入強制接軌範圍。因此整體而言,強制接軌IFRS永續準則總企業家數由原規劃的1,970家減少為560家。
金管會新聞稿指出,目前第一、二階段大型上市櫃公司已依時程推進,整體接軌方向與國際一致,但考量第三階段公司家數眾多、資源相對有限,且近期歐盟等國際主要市場也陸續針對中小型企業採取簡化等具體調整措施,包括歐盟3月將企業永續報導指令(CSRD)強制適用公司數由約5萬家大幅縮減至約5,000家,削減約90%,並同步削減強制性資料點逾60%。
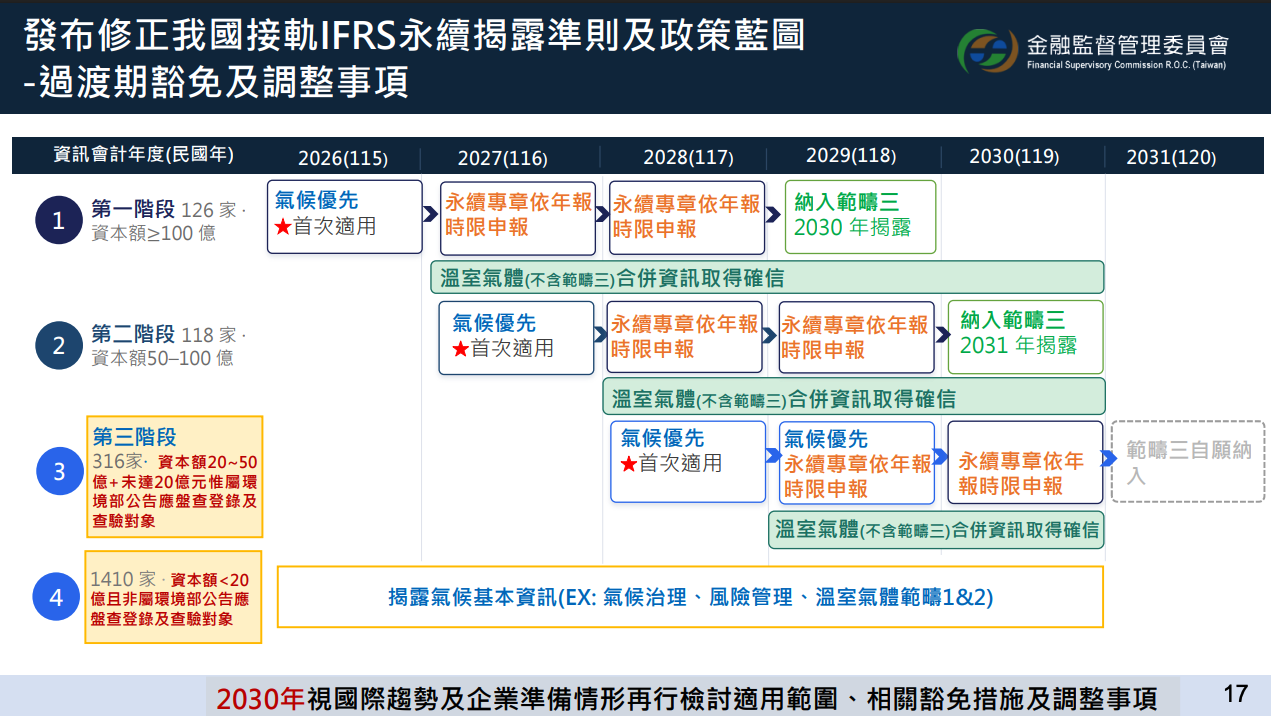 此次調整後將聚焦資源相對充足、影響較大的公司,議題也先專注在氣候議題。圖片來源:金管會簡報
接軌IFRS所需資料與既有環境部、金管會要求有所不同,李宜樺說明,環境部聚焦高碳排產業的範疇一及範疇二溫室氣體盤查資訊,金管會永續報告書揭露範疇也並沒有強制要求必須涵蓋企業的所有母子公司。但接軌IFRS永續準則後,資料涵蓋範圍必須擴大到國內外母子公司。
除了溫室氣體數據與氣候相關財務資訊外,李宜樺表示,內容更延伸至自然相關揭露、人才發展、供應鏈管理等非氣候相關永續議題。也需要企業特別注意的是,由於IFRS永續資訊將納入股東會年報,公司管理階層與董事會所負的法律責任也與財務報告相當。
在新發布的IFRS永續準則接軌政策下,針對第三階段企業,新制提供較長的過渡期,前兩年得暫緩揭露IFRS S1所要求的氣候以外永續資訊,自2030年起再納入揭露;範疇三溫室氣體排放則改採自願揭露。針對第二、三階段企業,在溫室氣體確信方面,新制免除母公司個體層級的確信要求,僅須要就合併報表層級的範疇一及範疇二溫室氣體排放資訊取得有限確信,減輕企業重複辦理確信的負擔。
針對全體接軌IFRS永續準則企業,原規定永續專章應與財務報告3月底前同時申報,李宜樺表示,新制之下,接軌前兩年最遲可延至股東會前14天申報,時程約延後1個半月至2個月,第三年起才需正式與財務報告同時申報,讓企業不僅可以緩解初期作業與人力壓力,也可以進一步確保揭露資訊的品質與嚴謹度。
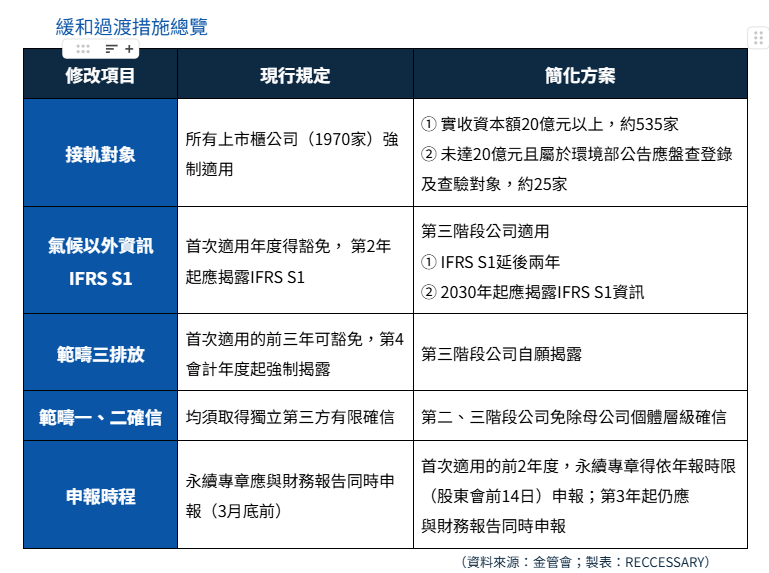
20億元以下企業暫緩接軌,仍須面對基本氣候揭露
金管會在2026年5月透過「IFRS永續揭露準則認可諮詢小組」進行問卷調查,徵詢公司、投資人及會計師事務所意見,多數企業反映IFRS S1資訊判斷困難,且面臨供應鏈資料取得挑戰,金管會考量國際趨勢、企業準備程度及利害關係人需求,研擬本次調整方案。
雖然資本額少於20億元的上市櫃企業暫緩納入IFRS永續準則強制接軌範圍與溫室氣體第三方確信要求,但仍需要揭露氣候治理、風險管理、範疇一與範疇二溫室氣體排放等氣候基本資訊。
金管會強調本次調整是在「永續目標不變、方法務實調整」的前提下,將訂定簡易揭露範例,並透過ESG評鑑加分、永續金融的方式,鼓勵小型上市櫃公司自願接軌永續準則。
李宜樺表示,金管會預計在2030年視國際趨勢發展及企業準備程度,再進行滾動式評估與調整,並非永久豁免。除此之外,金管會將運用ESG評鑑、供應鏈及永續投融資等驅動力鼓勵資本額20億元以下上市櫃企業自願接軌IFRS永續準則。這次的政策調整,對台灣整體永續進程實質影響有限,如金管會所表示,更進一步接軌國際。
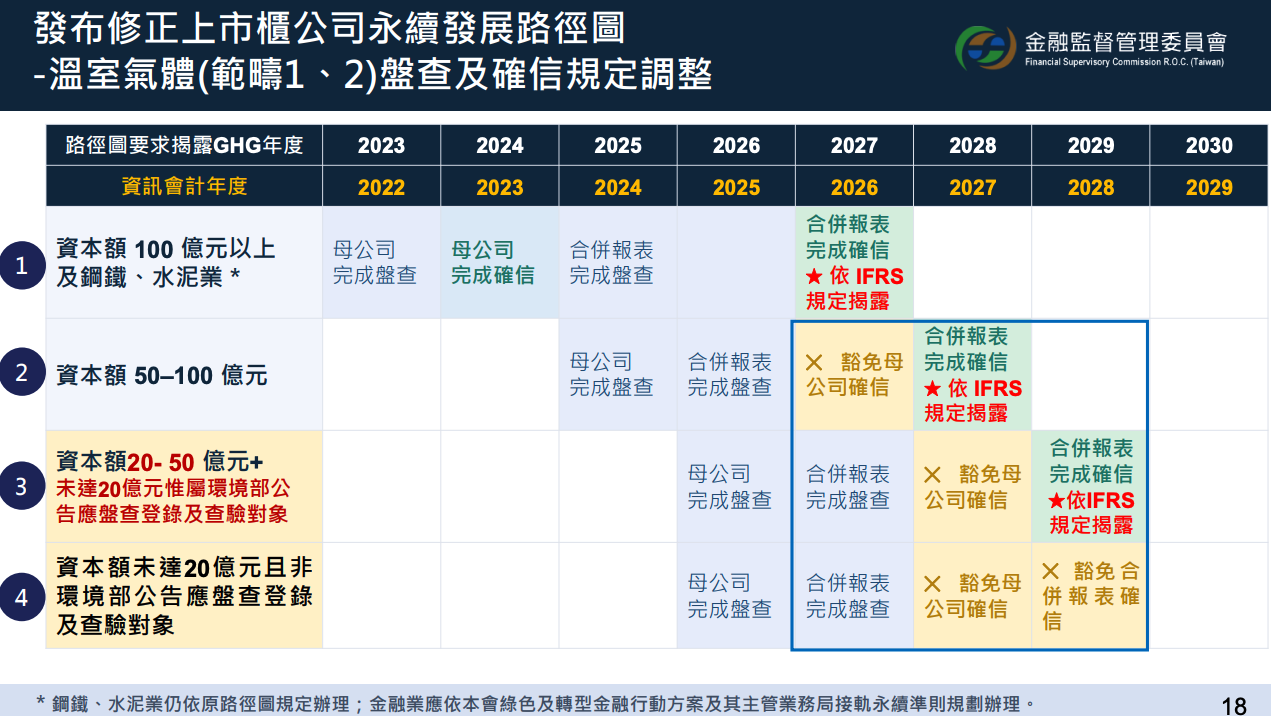 範疇一、範疇二碳碳盤查以及確信規定時程皆有所調整,降低取得供應鏈確信資訊的成本及人力負擔。圖片來源:金管會簡報
延伸閱讀:
永續金融驅動ESG!綠債首年助範疇一減碳21%,金管會促企業數位化迎戰淨零轉型
※ 本文轉載自Reccessary,原文見此。