

_20261103111752.jpg_1140x855.jpg)
今周刊聯合國氣候變遷大會(COP 31) 現場直擊及報導
UNEP 最新發布的《2026年排放差距報告》以「The Point of Return」為題,指出過去數十年全球減碳行動不足,已失去將升溫控制在 1.5°C、且不發生或僅發生有限超標的機會。根據《巴黎協定》,全球共同目標是將相較工業化前的升溫幅度控制在遠低於 2°C,並努力限制在1.5°C 以內。然而,以多年平均氣溫衡量推估,此目標希望渺茫,且超標幅度將超過 0.1°C,使全球必須重新評估未來的減碳路徑。
所謂「過衝」(overshoot),是指全球平均升溫先超過特定溫度門檻,再於一段時間後下降至該門檻或以下的情境。報告提醒,升溫每增加 0.1°C、超標時間每延長一年,都可能提高冰蓋、影響永凍土碳儲存,以及對海洋環流與珊瑚生態系統產生不可逆變化的風險,同時加劇人類社會面臨的氣候衝擊。因此,即使無法完全避免升溫超過 1.5°C,盡可能控制超標幅度與持續時間仍具有重要意義。
為評估全球仍有可能實現的減碳路徑,UNEP 提出「最低 1.5°C 超標情境」(lowest 1.5°C overshoot scenario)。根據此情境,若自 2025 年起採取嚴格減碳行動,全球有 66% 的機率將升溫峰值控制在約 1.7 至 1.8°C,並約有 5 成機率在 2100 年將全球平均升溫降回 1.5°C 或以下。升溫峰值預計出現在本世紀中葉前後,此後隨著溫室氣體排放持續下降及二氧化碳移除措施擴大,全球氣溫才有機會逐步回落。
不過,要實現這項情境,全球減碳速度必須大幅超越各國現階段承諾。UNEP 估計,相較 2025 年,全球溫室氣體排放量須在 2030 年減少 18%、2035 年減少 45%,並於 2040 年減少 69%,全球二氧化碳排放量也須在 2050 年前後達到淨零。從減排速度觀察,2025 年至 2035 年間全球平均每年須減排約 5.7%──高於過去以 2019 年為起點、力求將升溫控制在1.5°C 且僅有限超標的路徑所要求的 5.0%。
這項差異反映出延後氣候行動的代價:隨著排放持續累積,原本可以較早推動的減碳工作,如今必須在更短時間內完成。
減碳承諾增加、排放差距仍大,現行政策恐使全球升溫 2.8°C
儘管各國陸續提出新的氣候承諾,全球減碳進度仍明顯落後。根據 UNEP 評估,若全球延續現行氣候政策,2100 年全球升溫有 66% 的機率不超過 2.8°C,且此後氣溫仍將持續上升。即使各國全面落實國家自定貢獻(Nationally Determined Contributions, NDC),並在目標年後維持相近的減碳努力,在相同機率下,2100 年的升溫幅度也只能限制在 2.6°C 以內。
若進一步實現所有 NDC 及長期淨零排放承諾,並持續採取相近措施,全球在本世紀的升溫幅度則有 66% 的機率控制在 2.1°C 以內。不過,即使在最樂觀的承諾情境下,升溫峰值仍較最低 1.5°C 超標情境高出約 0.25°C,顯示現有承諾與符合《巴黎協定》溫度目標的減碳路徑仍存在差距。
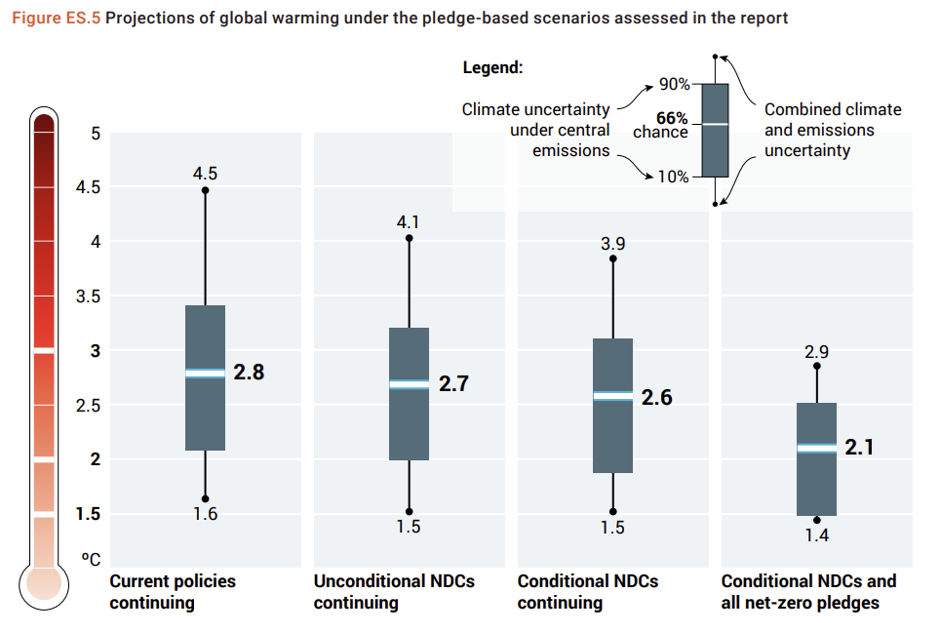
相較前一年的評估,UNEP 今年對各國承諾情境的升溫預測略為上修,僅現行政策情境維持不變。這項變化主要受美國正式退出《巴黎協定》及歷史排放量估算上修等因素影響,過去一年新增的 NDC,對全球預期排放量與升溫結果的影響則接近於零。
從承諾提交進度來看,截至 2026 年 9 月 1 日,已有 124 個《巴黎協定》締約方提交新一輪 NDC,涵蓋約 76% 的全球溫室氣體排放量。雖然在目標設定方式上有所改善,進一步提高透明度及可比較性,但整體減排幅度仍不足以符合全球升溫控制目標。以 2035 年為例,即使各國全面落實有條件 NDC,全球溫室氣體排放量仍預計約為 490 億噸二氧化碳當量,高於最低 1.5°C 超標情境所需的 330 億噸,兩者存在約 160 億噸二氧化碳當量的排放差距。
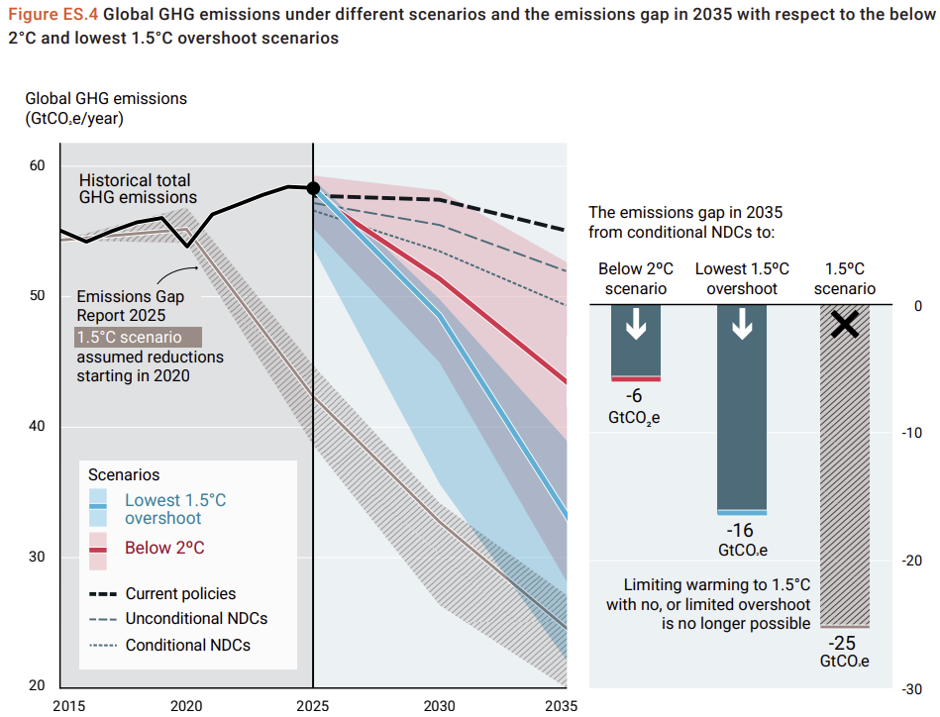
除了排放差距,UNEP 也指出現行政策與既有減碳承諾之間的「政策執行差距」(implementation gap)。前者是 NDC 承諾下的排放水準,與符合全球溫度目標減碳路徑之間的差距;後者則是現行政策預估排放量與全面落實 NDC 後排放量之間的差距。根據評估,2035 年現行政策下的全球排放量,仍比全面實現有條件 NDC 高出約 60 億噸二氧化碳當量。
值得注意的是,今年部分政策執行差距在統計上看似縮小,並不完全代表氣候行動取得進展。由於美國退出《巴黎協定》,其 NDC 目標不再納入全球承諾統計,改以現行政策排放預測取代,使整體估算結果受到影響。因此,衡量全球減碳進度時,除了檢視各國承諾是否增加,也須確認政策是否真正帶動排放下降。
全球排放尚未明確達峰,G20減碳進展呈現分歧
全球溫室氣體排放成長速度雖逐漸放緩,但尚未出現明確下降趨勢。UNEP 在報告中初步估算,2025 年全球溫室氣體排放量約為 584 億噸二氧化碳當量,較 2024 年略減約 1 億噸;而相較 1990 年至 2016 年間平均每年 1.7% 的排放成長率,2016 年至 2025 年已降至 0.8%,顯示全球排放增速雖有所趨緩,但仍無法確認是否已達高峰。
從排放來源來看,2025 年化石燃料燃燒產生的二氧化碳排放量,仍從前一年的 398 億噸增加至 400 億噸,氧化亞氮及含氟氣體排放也持續上升,甲烷排放則大致持平。全球總排放量之所以略為下降,主要受到土地利用、土地利用變遷及林業部門排放減少的影響,部分原因與 2025 年部分地區野火活動較前一年減少鄉關。不過,由於土地利用部門的排放估算仍具有高度不確定性,目前尚無法據此判定全球排放已進入下降階段。
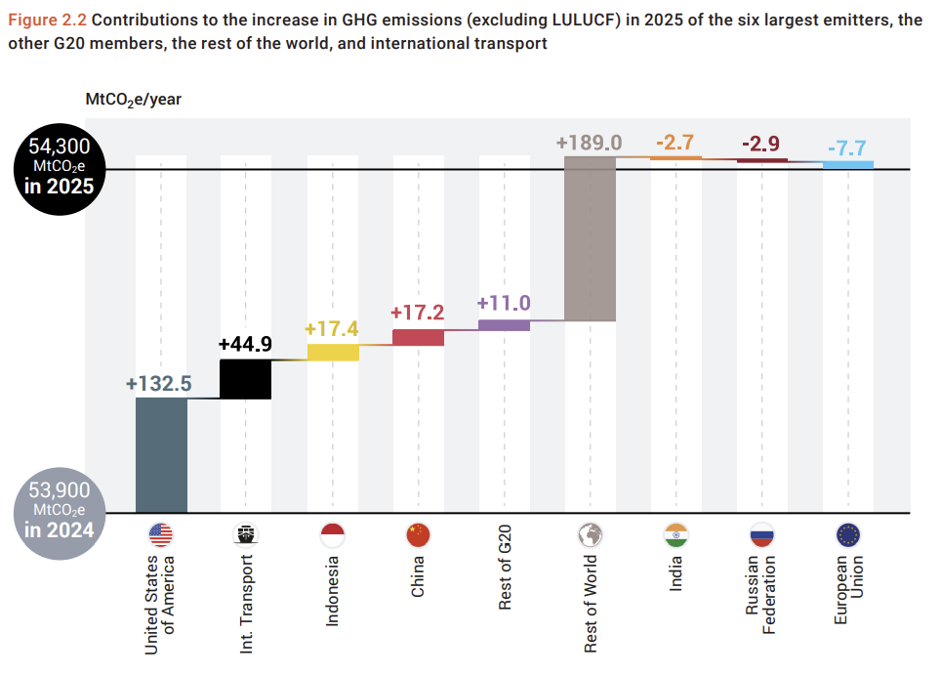
作為全球主要排放來源,G20 成員的減碳進展尤其重要。根據 UNEP 統計,若不計土地利用、土地利用變遷及林業部門排放,不含非洲聯盟的 G20 成員在 2025 年占全球溫室氣體排放量約 76%,整體排放也較前一年增加 0.7%。其中,美國、印尼及中國的溫室氣體排放增加,印度、俄羅斯與歐盟則呈現下降。
美國排放增加約 1.33 億噸二氧化碳當量,為全球各國中增量最大的國家,主要是受到電力需求上升及燃煤發電回升影響。這顯示儘管全球排放成長速度趨緩,主要排放國仍須進一步降低實際排放量,才能縮小與全球減碳目標之間的差距。
再生能源成長超越預期,化石燃料與甲烷排放仍須加速下降
再生能源快速擴張,是近十年全球能源轉型的重要進展。UNEP 回顧 2015 年《巴黎協定》通過以來,發現全球再生能源發電裝置容量的成長速度,約為當年現行政策情境預測的三倍;其中,太陽光電的擴張速度更達原先預測的七倍。若能延續近年成長趨勢,並搭配額外政策支持,全球仍有機會達成首次全球盤點(Global Stocktake, GST)提出的 2030 年再生能源裝置容量增加至三倍的目標。
然而,再生能源快速發展,尚未帶動化石燃料使用量同步下降。UNEP 指出,全球煤炭、石油及天然氣的能源供應總量仍處於歷史高點。雖然現行政策預計可使煤炭使用量在 2030 年前達到高峰並開始下降,但石油及天然氣使用量在十年內仍可能持續成長,顯示低碳能源部署的進展,尚不足以帶動化石燃料使用及整體排放以符合氣候目標的速度下降。
燃煤發電是能源轉型的重要減排對象。根據 UNEP 評估,若要符合最低 1.5°C 超標情境,全球燃煤發電量須在 2035 年前較 2025 年降低至少 75%,2040 年前降低至少 95%;多數相關減碳路徑更要求 2040 年前降低 97% 以上,逐步朝燃煤發電實質淘汰邁進。
若從整體能源供應觀察,2040 年前全球煤炭供應量須較 2025年降低至少 75%,石油降低至少 30%,天然氣則降低至少 35%。此外,工業與建築部門也須同步降低排放,2040 年前二氧化碳排放量須分別較 2025 年降低至少 50% 及 80%,顯示能源轉型不僅涉及發電結構改變,也需要主要耗能部門共同推動深度減碳。
除了化石燃料,甲烷也是控制近期升溫的重要減排對象。相較二氧化碳,甲烷在大氣中的停留時間較短,卻具有較高的全球暖化潛勢,因此快速削減甲烷排放,有助於降低全球升溫峰值。
不過,儘管各國已在首次全球盤點中同意加速減少非二氧化碳溫室氣體排放,近五年全球相關排放量仍持續增加,並於 2025 年創下新高,其中甲烷約占非二氧化碳溫室氣體排放的三分之二。若要符合最低 1.5°C 超標情境,全球甲烷排放量須在 2035 年前較 2025 年降低至少 25%,2040 年前降低至少 40%,整體非二氧化碳溫室氣體排放量則須在上述年份分別降低至少 20% 及 30%。
整體來說,未來能源轉型的成效,不僅取決於再生能源的擴張速度,更在於能否同步減少化石燃料使用及甲烷等溫室氣體排放,進而帶動全球整體排放量下降。
從減排到碳移除,重返1.5°C仍須克服哪些挑戰?
即使全球能夠大幅降低化石燃料使用、減少甲烷排放並加速能源轉型,要在本世紀末將升溫重新降至 1.5°C,仍須仰賴大規模二氧化碳移除。報告提到,在最低 1.5°C 超標情境下,除了持續大幅減排,本世紀仍須累計從大氣中移除並永久封存約 3,200 億噸二氧化碳,才有機會在2100 年將全球平均升溫降回 1.5°C 或以下。
然而,要將二氧化碳移除措施與技術擴張至此等龐大規模,仍面臨技術部署、社會經濟條件以及相關措施能否持續擴張等挑戰。因此,二氧化碳移除不能取代當前減排工作,如果全球未能立即降低排放,未來不僅可能面臨更高的升溫峰值,也將進一步提高重返 1.5°C 所需的碳移除規模與難度。
報告提到,若全球持續維持目前的排放水準,每五年將再向大氣增加約 2,000 億噸二氧化碳,並使全球升溫峰值提高約 0.1°C。隨著排放持續累積,目前仍有機會實現的最低超標情境,也將可能逐漸失去可行性。
儘管重返 1.5°C 仍面臨挑戰,現有氣候政策也已提供減排可行性的實證。UNEP 彙整超過 220 項政策評估研究,發現不同政策工具在特定國家與產業情境下,確實能帶動排放下降。相關研究顯示,電力部門政策在受評估情境下,平均可減少約 9% 的排放量,而碳稅、排放交易制度等經濟工具,也能在不同產業中產生減排效果。
但政策成效仍取決於設計方式、適用產業及各國發展條件。UNEP 提醒,單純增加政策數量,不一定能帶來更大幅度的減排成果,各國除了提高減碳承諾,也須結合不同政策工具,並持續評估實際減排成效。
《2026年排放差距報告》呈現出全球氣候行動的兩項現實:一方面,現有減碳進度已不足以避免升溫超過 1.5°C;另一方面,再生能源快速擴張及既有氣候政策的減排成效,也顯示降低排放仍具有可行性。未來全球升溫峰值將達到多高、超標時間持續多久,以及能否在本世紀末重返 1.5°C,仍取決於各國能否將 2035 年及 2040 年的減碳目標轉化為具體政策,並持續推動深度減排。
延伸閱讀:
1.5°C 恐失守,UNEP 解析氣候新現實:「過衝、達峰、下降路徑」
永續顧問洞悉:《臨界點 2026》當永續走向「準契約化」,企業估值已開始被重寫,你還剩多少時間改寫承諾?
※ 本文授權轉載自CSRone,原文見此。