台灣今年正式完成首次碳費繳納,總共涉及 240 家企業、461 座工廠,實收約新台幣 49.7 億元,但環境部意識到單一碳費機制不足以支撐台灣的淨零轉型步調,因此據《氣候變遷因應法》第 34 條提供總量管制與排放交易制度(Emissions Trading System, ETS)的法源基礎,環境部正推動制度建置與試行規劃,正式宣告排碳成本將由固定的「碳費」走向「碳交易」並行的雙軌時代。
今周刊編按:歐盟碳邊境調整機制(CBAM)將於 2027 年要求進口商購買並繳交 CBAM 憑證,國際碳市場的遊戲規則也正悄悄改變。從歐盟今年修正 2040 年氣候目標、首次有限納入國際碳權,到 CBAM 與《巴黎協定》第六條(Article 6)機制的最新政策討論,歐洲正逐步打開三道不同的「碳市場之門」。本文解析這場規則變化,將如何影響亞洲碳市場資金流向,以及台灣出口企業未來的碳成本與競爭力。
《今周刊》於周三(3/25)舉辦「ESG永續台灣第六屆國際高峰會」,國立臺北大學自然資源與環境管理研究所兼任教授、台灣綜合研究院高級顧問李堅明以「全球碳市場新秩序:穩健判斷的關鍵與前瞻力」為題,指出全球碳市場正邁向高品質、高誠信的新秩序 。 面對台灣能源與減碳成本高昂的「碳權貧窮」困境,李堅明強調,企業應透過原鄉碳匯、境外自然解方,並善用AI數位監測等方法,確保國際化碳交易與高誠信的碳抵換策略 ,將減碳挑戰轉化為核心競爭力與全球影響力 。
根據外媒(Carbon Credits)報導,今年初歐盟碳排放交易體系(EU ETS)中的碳排放配額價格,來到每噸92歐元以上,創下自 2023 年 8 月以來新高。此次上漲反映:排放上限持續收緊、政策訊號轉強、CBAM 正式啟動,以及市場對未來配額稀缺性的預期,顯示碳定價正成為歐盟氣候治理與產業轉型的核心槓桿。
在碳費與國際法規壓力下,內部碳定價正成為企業提升營運效率與競爭力的關鍵工具,從管理思維到組織文化,全面重塑低碳時代的決策邏輯。
歐盟於2025年底強化CBAM,將課稅範圍擴大及下游產品,擴大全球供應鏈選址邏輯。本文解析政策動機、碳排放風險、布魯塞爾效應,以及企業與消費市場的實質影響。
在 CBAM 推動下,碳排放正式從環境外部性轉為企業的內生性財務風險。本文解析歐盟碳邊境調整機制如何重塑全球貿易、成本結構與供應鏈競爭邏輯,並提出台灣企業將轉型壓力轉化為競爭紅利的關鍵策略。
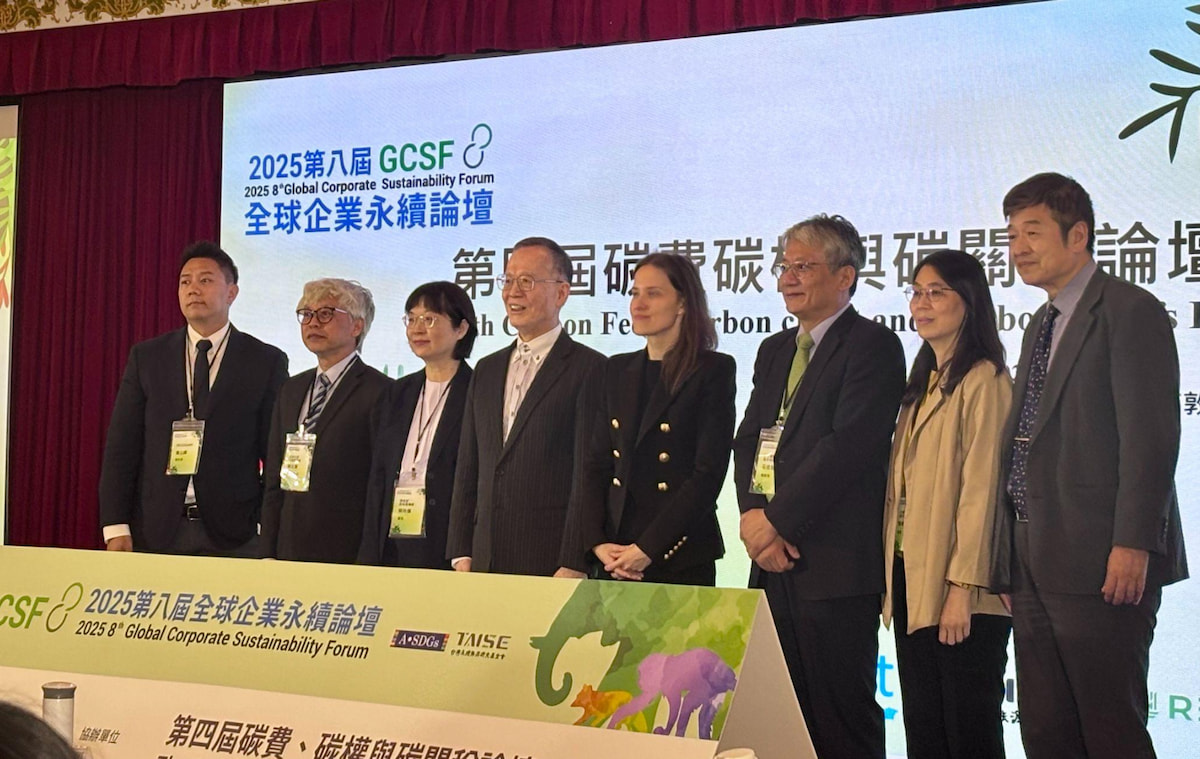
台灣碳費制度今年上路並將於明年正式開徵,環境部也規劃在2026年試行總量管制與碳交易制度(ETS),預計2027年建立碳費、ETS並行的「雙軌架構」。在25日舉行的全球企業永續論壇(GCSF)上,友達、亞泥等大型企業代表表示,正積極將碳成本視為碳資產,加速部署綠色轉型。 新能源與碳市場資訊平台《RECCESSARY》也在論壇中提出台版ETS的潛在影響,並以保守、中性、積極共3種情境推估碳成本增幅,協助企業更掌握未來的碳風險與轉型機會。
COP30效應》COP30 不只是氣候外交,它正在重塑全球經濟規則。歐盟 CBAM 加速擴張、國際碳市場誠信革命,意味著碳成本將成為企業競爭力的核心。對台灣出口導向產業而言,這不僅是挑戰,更是生存戰。
為解決氣候變遷與全球暖化,歐盟在 2021 年正式通過碳邊境調整機制 (CBAM)法案,要求進口到歐盟的產品,若生產地的碳成本低於歐盟境內同款產品的碳成本,須購買 CBAM 憑證,費用根據產品生產過程的碳排放量多寡而定。製造業是臺灣立足國際的命脈、卻也是碳排放的主要來源。



_20260102120837.jpg_280x210.jpg)
_20251120101333.jpg_280x210.jpg)