

國際能源總署(IEA)年初發布《2026 年能源技術展望》顯示,整體潔淨能源市場持續成長,其中 2025 年低碳氫能生產專案投資額較前年躍升 80%,成長幅度居各項潔淨能源技術之首,預估 2035 年整體潔淨能源市場規模將翻倍至 3 兆美元。
2024 年環境部陸續頒布「碳費配套三子法」,台灣正式邁入碳定價新階段,沈欣儒指出,富氧燃燒技術可協助高碳排產業改善燃燒製程、提升能源效率,為工業減碳的重要技術選項,目前台泥、華新麗華、金聯成、羅東鋼鐵等業者已陸續導入相關技術,納入整體節能減碳策略。
沈欣儒指出,日本知名煉鋼大廠千代田鋼鐵導入無焰純氧解決方案 OXYGON ,實測效益顯示,燃氣消耗減少 58.2%,盛鋼桶預熱時間從 5 小時 40 分鐘縮短至 3 小時,而富氧、純氧燃燒所具備的低碳燃料轉換、製程改善及效能提升等特性,正符合企業自主減量的減碳策略方向。
沈欣儒說明,富氧燃燒是以氧氣取代或輔助空氣進行燃燒,降低空氣中氮氣的稀釋效應,進而提升能源效率,聯華林德可依客戶製程與設備需求量身打造解決方案,透過降低廢氣量及提升燃燒效率,產能最高可提升 50% 以上,燃料耗用最高可減少 50%。
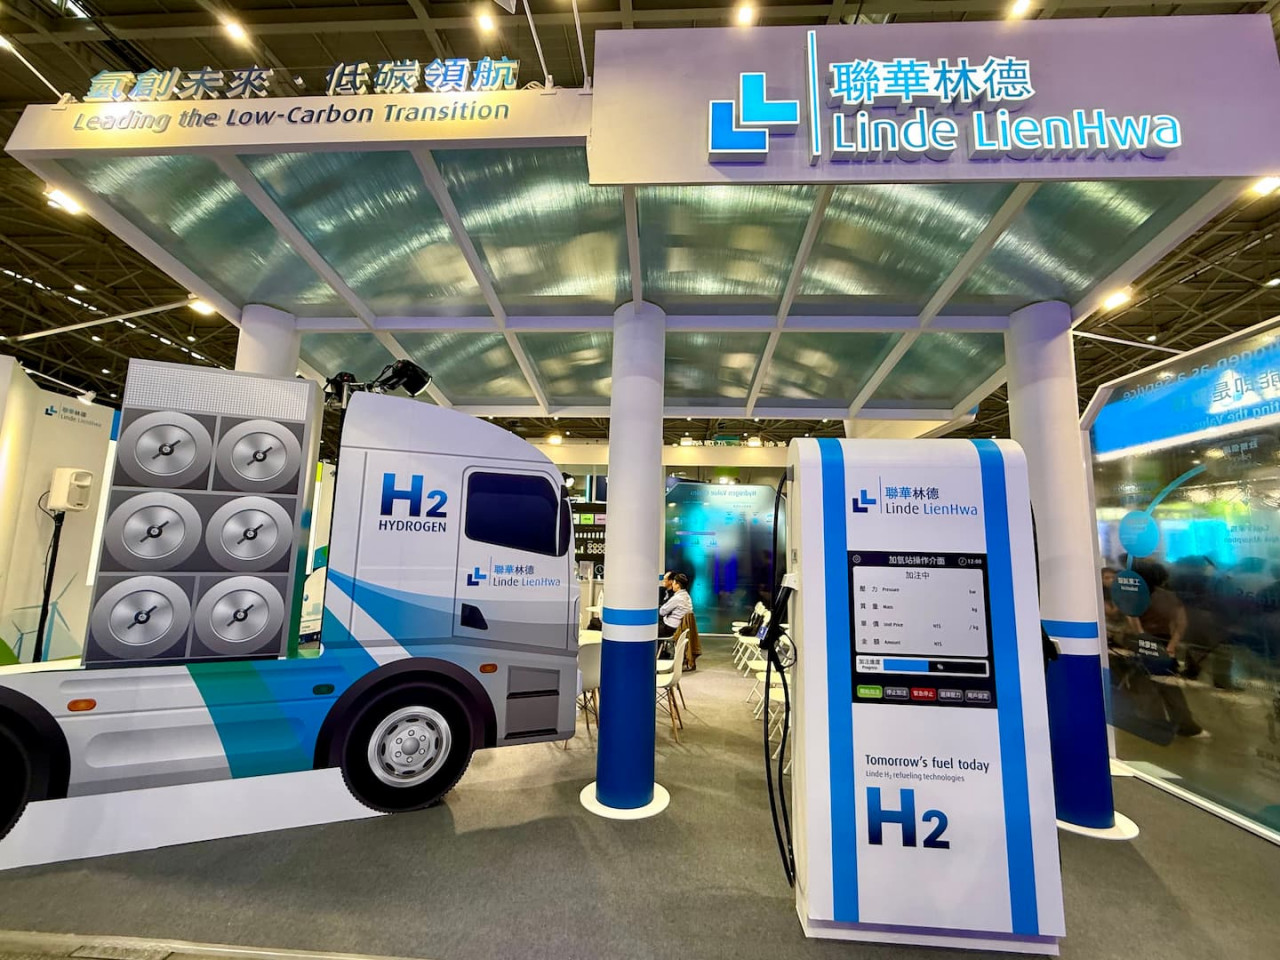
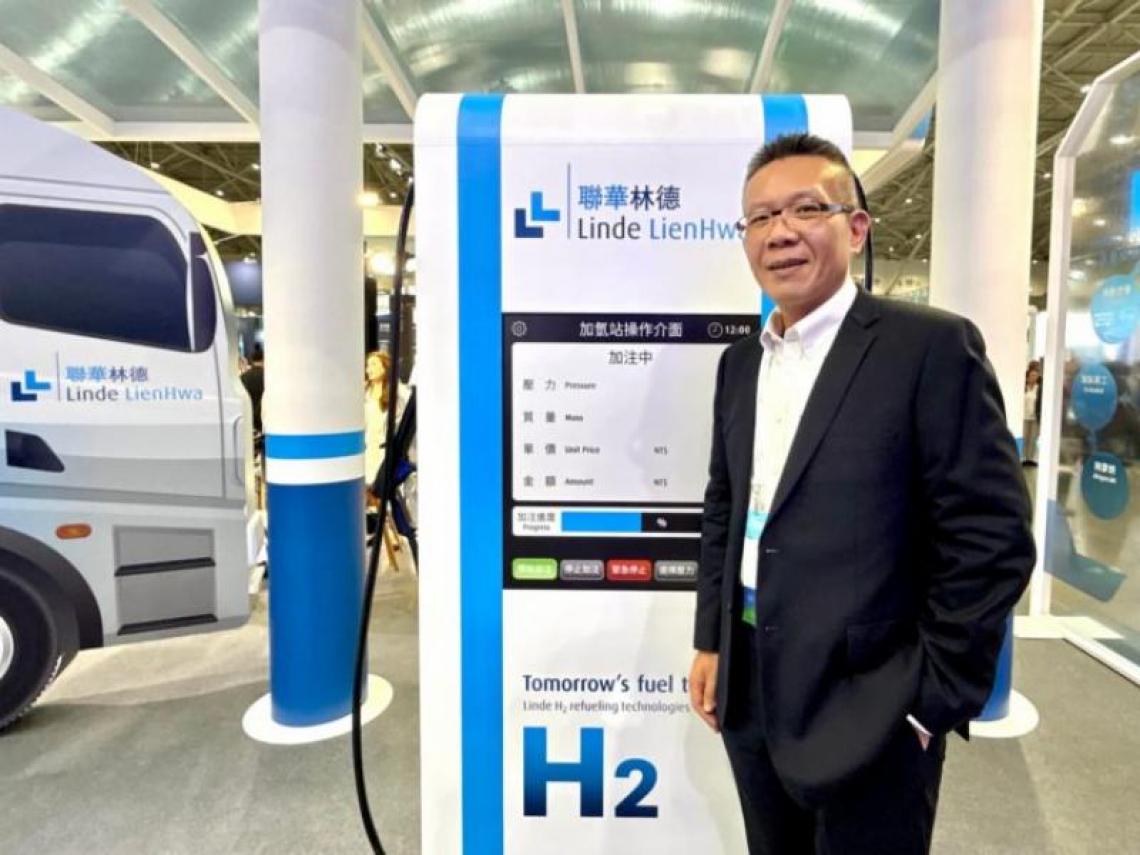
沈欣儒分享,聯華林德為串聯物流、運輸與氫能產業鏈,推動「氫能即服務(HaaS)」模式,加速應用落地,目前在氫能運輸領域積極克服法規與成本門檻,預計最晚 2028 年引進首批歐洲氫能重型車輛,並朝向在地化組裝與提供一站式解決方案邁進。
全球氫能運輸正以重型卡車、巴士及物流車等商用車為主要發展,沈欣儒指出,繼去年完成加氫站建置後,聯華林德攜手聯華新能源及亞氫動力,進一步串聯物流車隊與運輸業者,導入符合歐規的氫能卡車,目標透過整合採購與服務模式,以降低客戶初期資本支出,加速氫能運輸導入時程。
沈欣儒坦言,目前面臨幾項痛點,首先是政策面,台灣現階段僅針對「氫能巴士」給予專案補貼,缺乏對其他重型車輛運輸的補助辦法,這是業者未來亟需努力突破的方向;其次是供應鏈限制,目前全球最大的氫能車輛生產基地在中國,但台灣受限於法規無法進口中國車輛,增加導入的難度。
沈欣儒強調,為解決車輛來源與高昂的成本問題,聯華林德正積極與歐洲傳統貨車與卡車大廠洽談,預計最晚 2028 年引進第一批車輛進口以進行驗證,至於價格痛點,未來將採取「在地化組裝」策略,期望藉此大幅降低建置成本,並配合政府未來可能的補貼,以利氫能車在台灣落地。
※本文授權自科技新報,原文見此。